Novas regras do MEI: aumento do teto de faturamento e ampliação de vagas exigem atenção
- 3 de novembro de 2026
- Sol FM
O Microempreendedor Individual (MEI) terá uma série de mudanças a partir de 2027. A Lei Complementar nº 238/2026, sancionada em 21 de outubro, ampliou o limite anual de faturamento da categoria de R$ 81 mil para R$ 110 mil no próximo ano, com previsão de chegar a R$ 140 mil em 2028. A legislação também permite a contratação de até dois empregados e prevê a remissão de determinados débitos previdenciários com a União. As alterações representam uma mudança importante para milhões de pequenos negócios e exigem atenção dos profissionais que prestam assessoria jurídica e tributária a esse público.
A ampliação do teto de faturamento é uma das medidas de maior impacto. O limite anterior, de R$ 81 mil anuais, estava em vigor desde 2018. Com a atualização, empreendedores que se aproximavam do teto poderão ter mais espaço para expandir suas atividades sem precisar deixar imediatamente o enquadramento como MEI. A mudança, no entanto, não elimina a necessidade de acompanhar o faturamento e verificar se os demais requisitos legais continuam sendo atendidos.
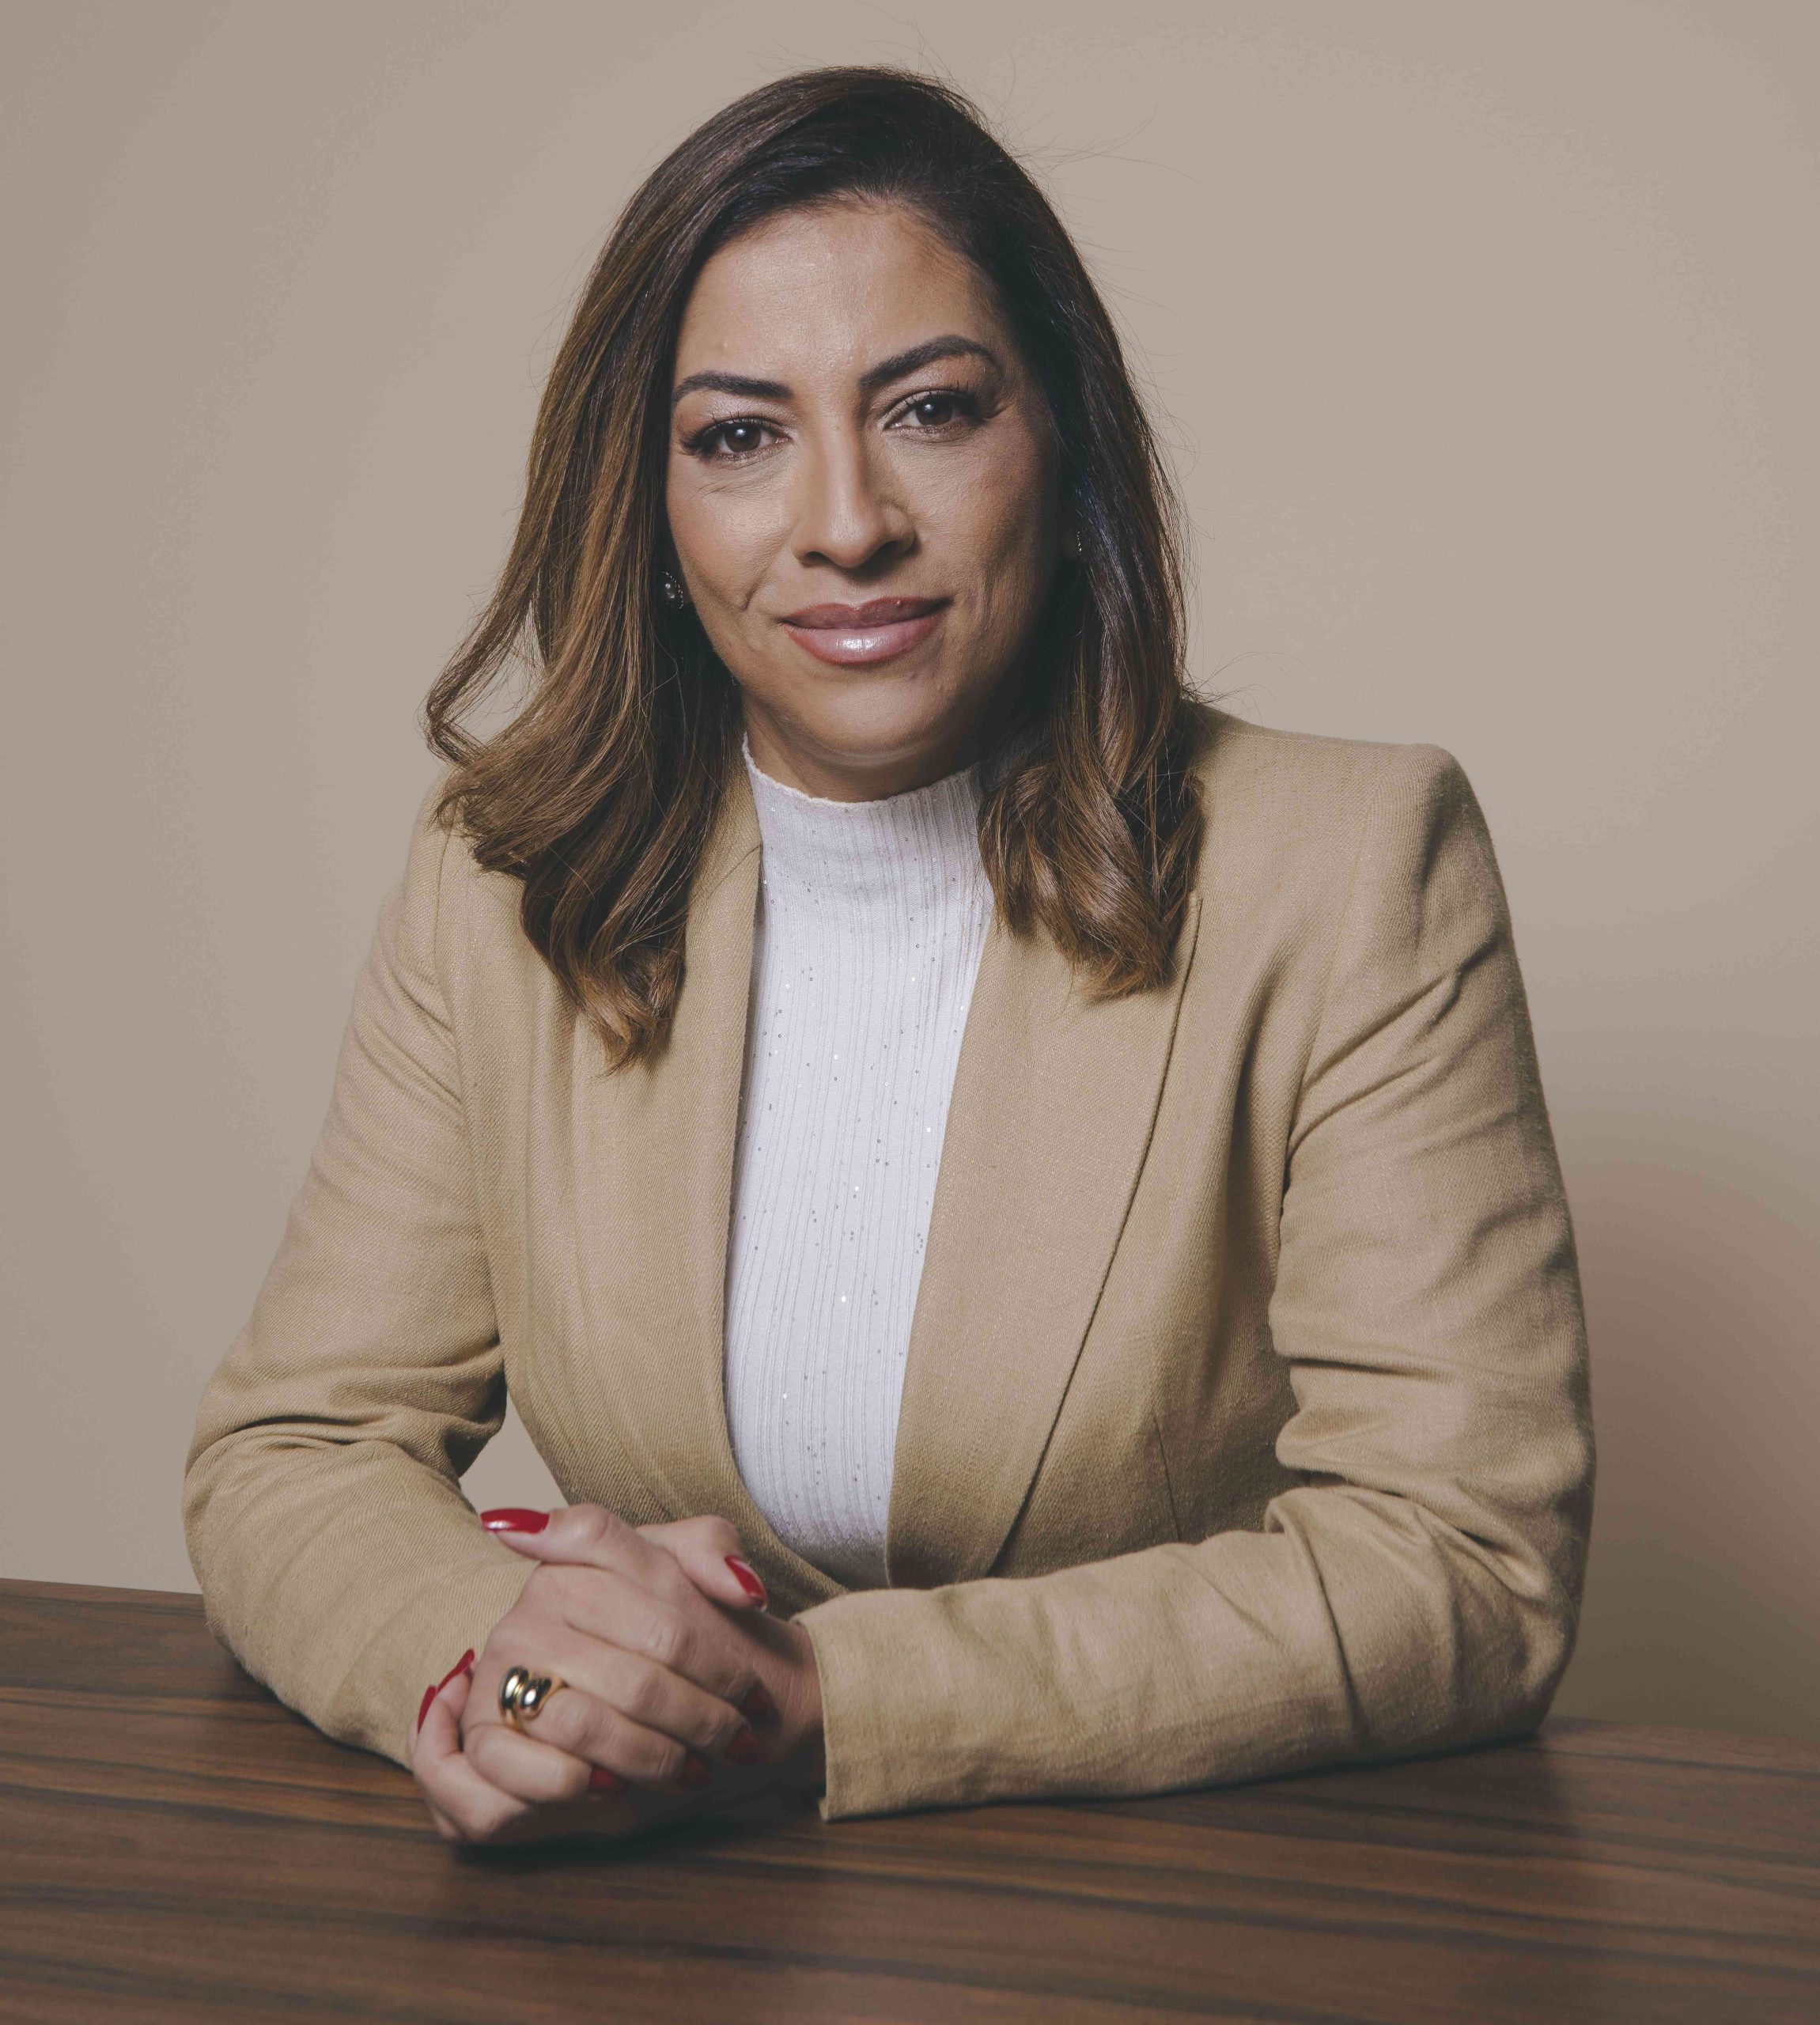
Para Wilquiane Santos, contadora especializada em planejamento tributário e patrimonial, com atuação exclusiva no suporte a advogados, a atualização exige uma análise que considere não apenas o novo limite, mas também o momento em que o negócio deixa de se enquadrar nas características do microempreendedor individual.
“Ampliar o limite de faturamento dá mais espaço para o crescimento, mas também exige atenção à estrutura do negócio. O empreendedor precisa entender se continua atendendo aos critérios do MEI, como deve organizar suas receitas e em que momento pode ser necessário avaliar uma mudança de enquadramento. Essa análise evita que o crescimento aconteça sem o devido planejamento tributário e societário”, afirma a especialista.
Outra alteração relevante está na contratação de funcionários. A nova legislação permite que o MEI mantenha até dois empregados, em vez de apenas um. Os trabalhadores deverão receber pelo menos um salário mínimo ou o piso salarial da categoria profissional correspondente. A medida pode facilitar a expansão de pequenos negócios que precisam ampliar a equipe, mas também exige atenção às obrigações trabalhistas, previdenciárias e aos custos envolvidos na contratação.
A lei também prevê a remissão de débitos previdenciários de titularidade da União constituídos até 13 de outubro de 2026, incluindo encargos relacionados. O benefício está sujeito às condições estabelecidas na legislação, especialmente quanto à regularidade dos pagamentos posteriores. Por isso, não deve ser interpretado como uma dispensa geral de todas as dívidas do empreendedor ou como autorização para deixar de recolher as contribuições futuras.
“É importante que o advogado não trate o perdão de dívidas como uma solução automática para qualquer pendência do MEI. É necessário verificar a natureza do débito, a data em que foi constituído e as condições previstas para a remissão. Também é fundamental orientar o cliente sobre a manutenção dos pagamentos, porque a regularidade futura faz parte desse processo”, explica Wilquiane.
Além das mudanças trazidas pela nova lei, a Receita Federal publicou, em outubro, a Resolução CGSN nº 195/2026, que simplifica obrigações relacionadas à implementação da Reforma Tributária. Uma das novidades permite que a Declaração Anual Simplificada do MEI (DASN-Simei) seja utilizada como documento fiscal eletrônico nas operações destinadas ao consumidor final pessoa física. A medida busca reduzir custos e exigências administrativas para os pequenos negócios.
A simplificação não significa que o MEI esteja dispensado de todas as obrigações fiscais. A emissão de documentos e o cumprimento das regras aplicáveis continuam dependendo da natureza da operação e das exigências específicas. O que muda é a possibilidade de utilizar um instrumento já conhecido pelo microempreendedor para atender a determinadas exigências relacionadas ao novo sistema tributário.
Para os advogados que assessoram pequenos negócios, esse conjunto de alterações abre uma frente importante de orientação. A revisão do enquadramento, a análise dos contratos de trabalho, a regularidade fiscal e a organização das receitas precisam ser consideradas em conjunto, principalmente para empreendedores que estão em fase de crescimento.
“O MEI costuma ser a porta de entrada para a formalização de muitos negócios. Mas, quando a atividade cresce, a estrutura precisa acompanhar esse desenvolvimento. O advogado pode ajudar a identificar o momento adequado para uma mudança de enquadramento, avaliar responsabilidades e orientar a organização jurídica do empreendimento, enquanto o suporte contábil permite analisar os impactos fiscais e financeiros dessa decisão”, destaca a especialista.
A transição também exige atenção ao calendário. A maior parte das mudanças previstas na Lei Complementar nº 238/2026 começa a produzir efeitos em 1º de janeiro de 2027. Já o limite de R$ 140 mil está previsto para 2028. Isso significa que os empreendedores e profissionais que os assessoram precisam começar a avaliar os impactos antes da entrada em vigor das novas regras, evitando decisões tomadas apenas quando os limites ou obrigações já tiverem sido alcançados.
Na avaliação de Wilquiane, a atualização do MEI representa uma oportunidade de crescimento, mas também reforça a importância de compreender os limites e as responsabilidades de cada enquadramento empresarial.
“Um negócio que cresce precisa de uma estrutura compatível com sua nova realidade. O aumento do faturamento permitido não significa que todas as atividades possam permanecer indefinidamente no MEI. É preciso acompanhar receitas, contratação de funcionários, obrigações e perspectivas de expansão. O planejamento ajuda o empreendedor a crescer com mais segurança e permite ao advogado orientar decisões antes que elas se transformem em problemas jurídicos ou tributários”, conclui.
Sobre Wilquiane Santos
Wilquiane Santos é contadora especializada em planejamento tributário e patrimonial, com atuação exclusiva junto a advogados. Seu trabalho é voltado ao suporte técnico para profissionais do Direito na análise e estruturação de patrimônios, holdings, organização societária, planejamento sucessório e estratégias de otimização tributária dentro dos limites legais. Sua atuação auxilia advogados tanto na organização de suas próprias estruturas quanto na análise de questões patrimoniais e tributárias relacionadas aos seus clientes.
Joya Solutions










NÃO ESQUEÇA DE DEIXAR SEU COMENTÁRIO
MAIS DA SOL FM
Copyright © 2019 Radio Sol 107,3 FM - Rolante - RS - Brasil - www.sol.fm.br