Super El Niño acende alerta para produtores dos 3 Estados do Sul do Brasil e reforça lições da crise climática no RS sobre proteção da safra
- 12 de novembro de 2026
- Sol FM
Especialista destaca lições do Rio Grande do Sul e recomenda atenção aos contratos de crédito e seguro rural
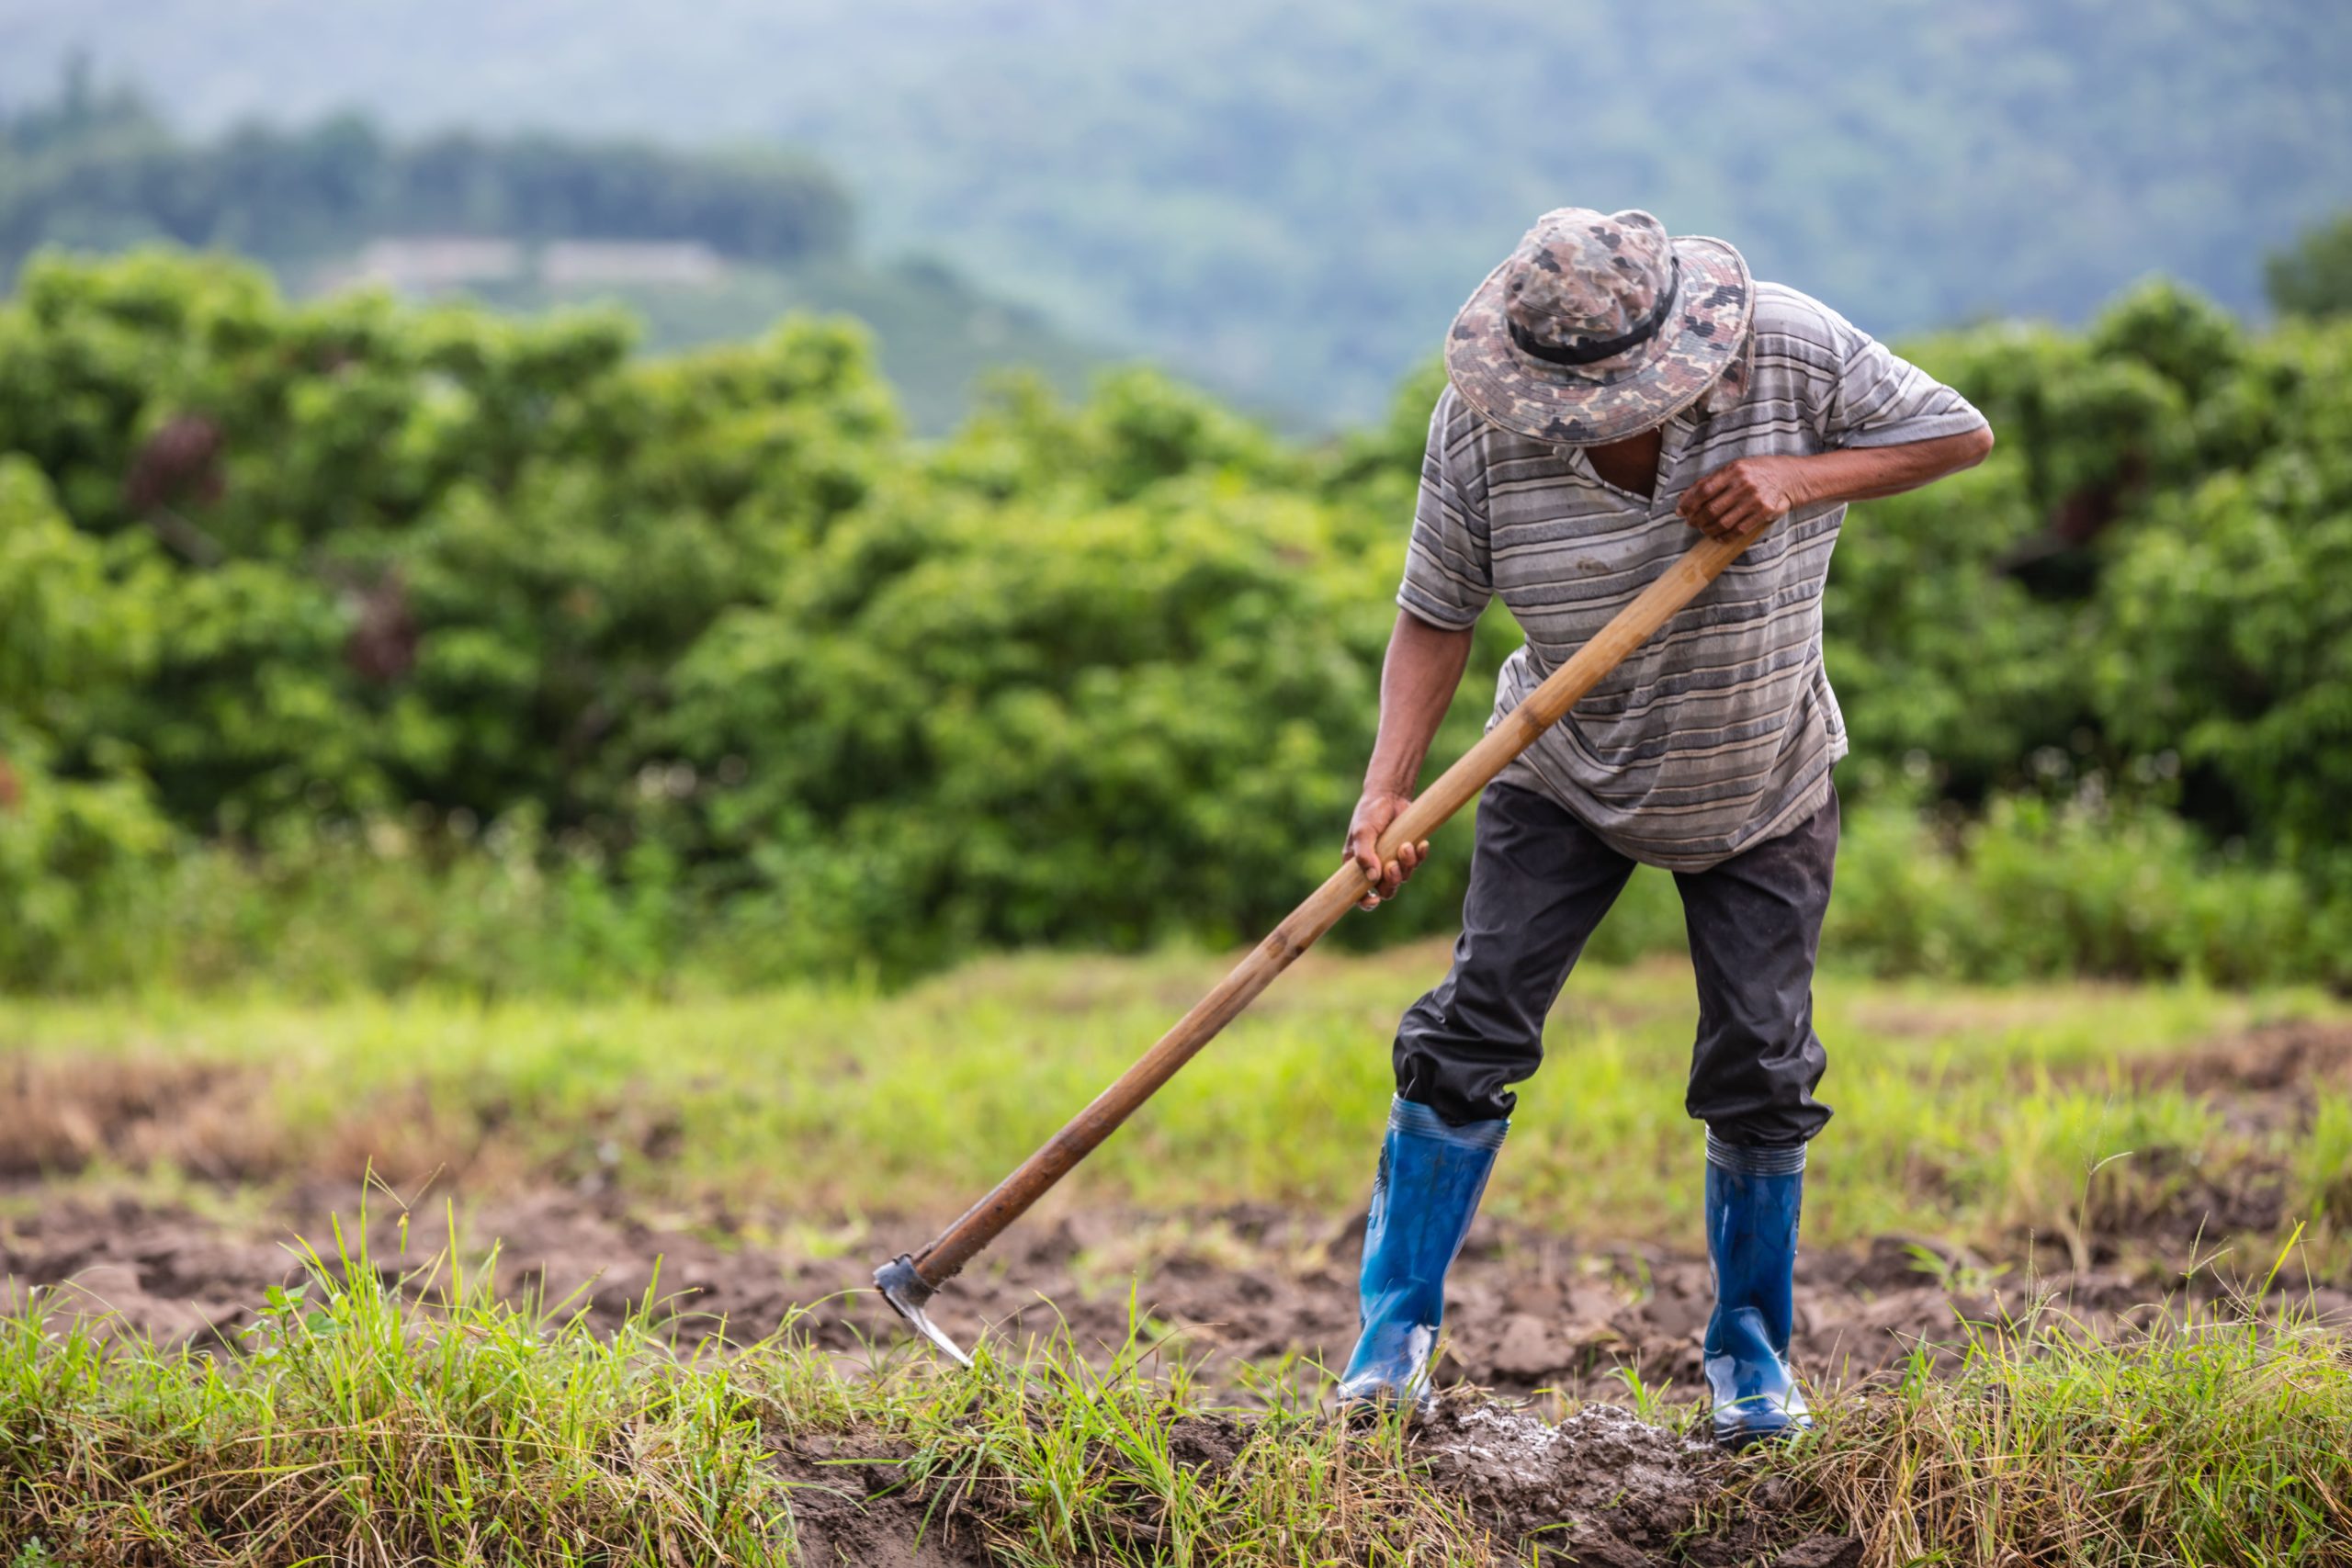
Com a previsão de um dos episódios de El Niño mais intensos desde 1950, o Sul do Brasil enfrenta um cenário de alerta para a ocorrência de eventos climáticos extremos. O fenômeno, que deve atingir seu pico entre dezembro de 2026 e janeiro de 2027, aumenta a preocupação com chuvas intensas, temporais e possíveis prejuízos à produção agrícola. Para o advogado empresarial e gestor agrícola Maurício Gewehr, as dificuldades enfrentadas pelos produtores do Rio Grande do Sul nos últimos anos deixam um alerta importante: a proteção jurídica e financeira da atividade rural precisa começar antes que os prejuízos aconteçam.
As experiências enfrentadas por produtores gaúchos nos últimos anos demonstram que os impactos de uma perda climática ultrapassam a lavoura. A quebra de safra reduz a receita, mas não elimina obrigações com bancos, fornecedores e demais credores. Segundo Gewehr, o produtor não deve depender exclusivamente de medidas emergenciais do governo, renegociações ou indenizações do seguro rural para manter o negócio.
"O produtor precisa conhecer sua exposição financeira antes de uma possível perda. Isso significa revisar os contratos de crédito, identificar os vencimentos e avaliar se a cobertura do seguro corresponde aos riscos da propriedade. Quando a crise climática se transforma em inadimplência, a capacidade de negociação pode estar comprometida", explica o advogado, mestre em Direito da Empresa e dos Negócios.
Seguro rural: o que muda para o produtor?
A prevenção ganha relevância diante da Lei nº 15.526/2026, que atualizou as regras do seguro rural em articulação com o Marco Legal dos Seguros (Lei nº 15.040/2024). A legislação estabelece prazo de até 15 dias para a regulação de sinistros que não dependam da colheita ou da liberação da área para vistoria presencial, além de até 30 dias para liquidação, contados da entrega da documentação exigida ou da vistoria, quando necessária.
Outra mudança formaliza uma prática já adotada no financiamento agrícola, que é a possibilidade de o banco receber prioritariamente a indenização quando a apólice estiver vinculada à operação de crédito. Assim, o seguro pode quitar a dívida sem necessariamente deixar recursos para a próxima safra.
"O seguro não deve ser analisado separadamente do financiamento. O produtor precisa saber quais perdas estão cobertas, quem receberá a indenização e quanto poderá restar para retomar a produção. A nova legislação traz mais clareza, mas não substitui o planejamento", ressalta Gewehr.
Para produtores catarinenses e paranaenses, recentemente expostos a eventos danosos, a orientação é antecipar a revisão das apólices, organizar documentos, avaliar o fluxo de caixa e buscar alternativas de negociação quando houver risco de comprometimento da receita ou fluxo de caixa. Nas operações de crédito rural, eventuais pedidos de prorrogação dependem do enquadramento nas normas aplicáveis e da comprovação das dificuldades enfrentadas e devem ser feitas antes de seus respectivos vencimentos..
"A principal lição do Rio Grande do Sul é que o produtor não pode esperar a crise se instalar para agir. O clima não está sob seu controle, mas a preparação contratual e financeira pode reduzir os impactos e preservar a capacidade de recuperação da atividade", conclui.
Sobre Maurício Gewehr
Advogado com mais de 15 anos de atuação em direito empresarial, contratos e negociações complexas, sócio do Kipper Gewehr Advogados. Mestre em Direito da Empresa e dos Negócios, doutorando em Gestão e Negócios pela Unisinos, com LLM em Direito Empresarial pela FGV e curso de negociação no Program on Negotiation, da Harvard Law School. Administra uma operação agropecuária familiar. Atualmente é Doutorando no Programa de Gestão e Negócios da Unisinos com pesquisa voltada aos métodos de resiliência econômica no empreendedorismo rural.
Camejo Comunicação









NÃO ESQUEÇA DE DEIXAR SEU COMENTÁRIO
MAIS DA SOL FM
Copyright © 2019 Radio Sol 107,3 FM - Rolante - RS - Brasil - www.sol.fm.br